Sinistralité VRD
Les sinistres d’un BET VRD et qui les paie
En VRD, l’erreur est enterrée : elle se révèle au premier orage, à la première mise en charge du réseau ou au passage des premiers camions. Voici les sinistres qui reviennent le plus souvent dans les expertises, la garantie qui les prend en charge et les réflexes à avoir dès la première réclamation.
Un courtier spécialisé vous accompagne aussi en cas de sinistre — devis gratuit
- refoulements et débordements
- L’eau
- d’exposition après réception
- 10 ans
- avec les autres constructeurs
- Solidaire
D’où viennent les sinistres d’un bureau d’études VRD ?
Presque tous les sinistres VRD ont une même origine : une hypothèse d’étude fausse, qui ne se voit qu’une fois l’ouvrage enterré ou en service.
Le bureau d’études VRD travaille sur des données qu’il ne maîtrise pas toujours : levé topographique, cotes des réseaux publics, perméabilité et portance du sol, pluie de projet, débit de fuite autorisé. Une seule de ces données erronée suffit à fausser un profil en long, un volume de rétention ou une structure de chaussée. Et comme l’ouvrage est enterré, l’erreur ne se voit pas à la réception : elle apparaît avec le premier orage, la première mise en charge ou le trafic réel.
Les expertises retiennent aussi très souvent un défaut de suivi : essais d’étanchéité non exigés, inspection télévisée non analysée, compactage non contrôlé. Si votre mission comprenait le suivi des travaux, votre responsabilité est recherchée aux côtés de celle de l’entreprise, et le partage se fait entre constructeurs.
- Pentes et cotes
- Contre-pentes, raccordements impossibles, regards noyés : l’origine la plus fréquente en assainissement.
- Hydraulique
- Bassins, noues et collecteurs d’eaux pluviales sous-dimensionnés : inondations en aval.
- Sol support
- Portance surestimée, argiles gonflantes, remblais mal compactés : affaissements de chaussée et ruptures de réseaux.
- Eau potable et incendie
- Diamètres et pressions insuffisants, défense incendie non conforme.
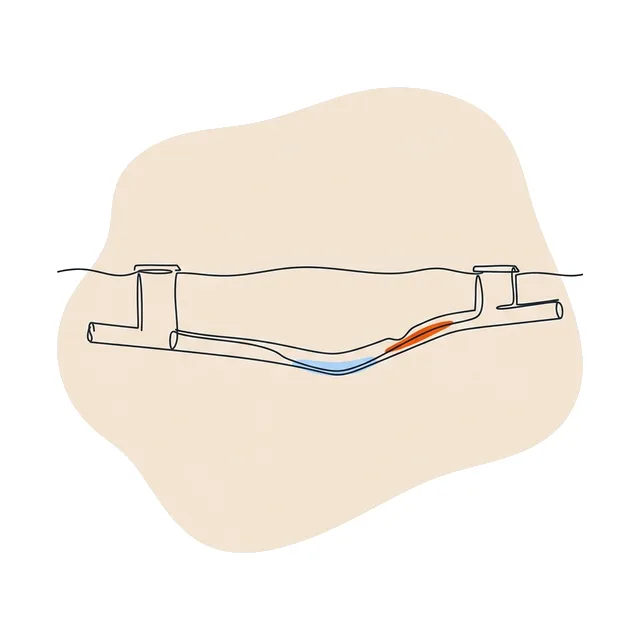
Assainissement : contre-pente, refoulements et regards
Le profil en long retient une cote de fil d’eau du réseau public relevée sur un plan ancien, 25 cm trop haute. Pour se raccorder, le collecteur intérieur de la résidence est posé avec une contre-pente sur 30 m. Les dépôts s’accumulent au point bas ; deux ans après la réception, refoulements dans les logements du rez-de-chaussée à chaque forte pluie. Reprise complète du réseau sous voirie, nettoyage et relogement : environ 120 000 €. Réseau accessoire des logements : la décennale du BET est mobilisée, avec recours contre l’entreprise pour la part du défaut de pose.
Sur un lotissement en contrebas de la voie publique, le BET conçoit un raccordement gravitaire en supposant une cote de collecteur qui n’existe pas. Il faut ajouter un poste de relevage après coup, avec son génie civil, son alimentation et son contrat d’entretien. Si l’erreur est découverte avant la réception, c’est la RC Pro qui paie ; après, la décennale, car le réseau ne remplit pas sa fonction.
Un sinistre se joue le jour où vous signez le contrat
Ouvrages couverts, missions déclarées, plafonds : faites vérifier votre couverture avant le chantier, pas après la réclamation.
- Ouvrages hors obligation inclus
- Réponse sous 24 h
Eaux pluviales : bassins et noues qui débordent
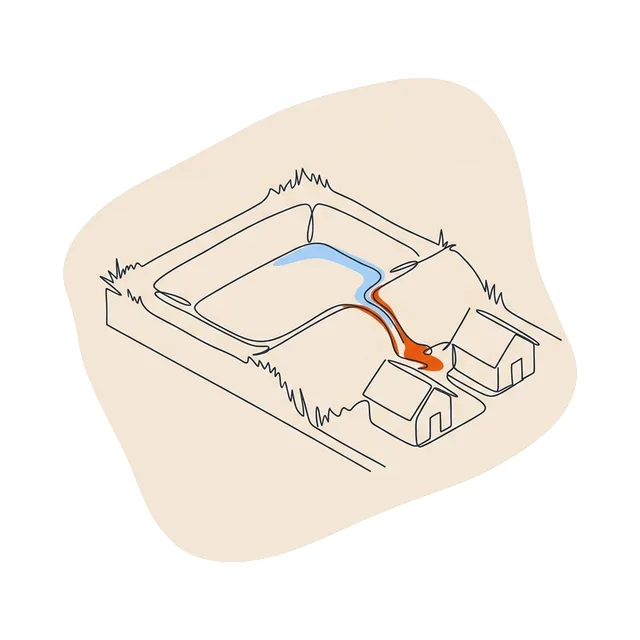
Le volume du bassin d’un lotissement de 25 lots est calculé avec une pluie de projet trop faible, et le débit de fuite suppose une infiltration que personne n’a mesurée. Au premier orage d’automne, le bassin déborde : trois maisons en aval ont leur garage et leur sous-sol inondés. Agrandissement du bassin et indemnisation des voisins : environ 180 000 €. Un bassin n’est pas cité par l’art. L243-1-1 du Code des assurances : il est traité comme un ouvrage soumis, et la décennale du BET paie l’agrandissement ; sa RC couvre les dommages des voisins.
Des noues d’infiltration sont dimensionnées sur une perméabilité tirée d’une carte générale, sans test sur place. Sur un sol limoneux peu perméable, l’eau stagne des jours entiers, les noues deviennent des mares et les accès aux maisons sont coupés. L’ouvrage est impropre à sa destination : c’est un désordre décennal, que la garantie prend en charge si l’ouvrage est couvert au contrat.
Dans la plupart des sinistres d’infiltration, aucune mesure de perméabilité n’avait été faite, ou elle avait été faite hors de l’emprise de l’ouvrage. Si le maître d’ouvrage refuse l’étude de sol, faites-le écrire : c’est un argument décisif en expertise pour partager la responsabilité.
Voirie : la chaussée qui s’affaisse
La structure de chaussée est dimensionnée sur une portance supposée, sans étude géotechnique, et pour un trafic de véhicules légers alors que la zone accueille des poids lourds. Sur sol argileux, la voie s’orniérise, puis s’affaisse en plusieurs points en moins de trois ans. Réfection complète : environ 250 000 €. Voirie autonome, donc hors obligation d’assurance : l’assureur n’intervient que si le contrat du BET couvre les ouvrages non soumis. Sinon, le BET paie sur ses fonds propres, sa responsabilité décennale étant pleinement engagée.
Ce cas illustre le piège propre au VRD : l’exclusion de l’art. L243-1-1 ne concerne que l’obligation d’assurance. La présomption de responsabilité de l’art. 1792 du Code civil s’applique à tout ouvrage, bâtiment ou génie civil. Un BET VRD qui ne fait couvrir que les ouvrages soumis se prive de garantie sur une bonne partie de son activité réelle.
Eau potable et défense incendie : diamètres et pressions
Pour une petite résidence de services, le BET dimensionne la conduite et le branchement d’eau potable sans tenir compte des besoins simultanés ni de la pression disponible en bout de réseau. Aux heures de pointe, la pression est insuffisante aux étages ; il faut remplacer le branchement et ajouter un surpresseur. Réseau accessoire du bâtiment : la décennale du BET est mobilisée, l’ouvrage étant impropre à sa destination.
Lors de la réception, le contrôle du poteau incendie d’un lotissement révèle un débit bien inférieur à celui exigé par le règlement départemental de défense extérieure contre l’incendie. Il faut prolonger une conduite de plus gros diamètre ou créer une réserve. Découvert avant réception, le surcoût relève de la RC Pro du BET si l’erreur vient de son étude.
Réclamation, expertise : les bons réflexes
- 1 Déclarez tout de suite
Transmettez la réclamation à votre assureur dans le délai prévu au contrat, même si vous pensez ne pas être en cause.
- 2 Ne reconnaissez rien seul
Aucune reconnaissance de responsabilité ni proposition d’indemnisation sans l’accord de l’assureur.
- 3 Rassemblez votre dossier
Levés, hypothèses, notes hydrauliques, profils en long, comptes rendus de chantier, procès-verbaux d’essais et de réception.
- 4 Suivez l’expertise
L’assureur désigne un expert et, en cas de procédure, un avocat : vos pièces techniques font la différence.
Une réserve écrite sur l’absence d’étude de sol, un refus d’essai d’étanchéité consigné, une alerte sur une cote douteuse : ces traces permettent à l’expert de répartir la responsabilité entre les constructeurs, et limitent la part mise à votre charge.
Questions fréquentes sur les sinistres d’un BET VRD
Quel est le sinistre le plus fréquent pour un BET VRD ?
Qui paie un réseau en contre-pente découvert après la réception ?
Une voirie qui s’affaisse est-elle couverte par ma décennale ?
Suis-je responsable si l’entreprise a mal posé le réseau ?
Combien de temps après la réception puis-je être mis en cause ?
Pour aller plus loin
Protégez vos études de VRD avec la bonne décennale
Un contrat qui couvre vos réseaux, vos bassins et vos voiries, soumis ou non à l’obligation.
- 100 % gratuit
- Sans engagement
- Réponse sous 24 h